
Πιερρακάκης στην Ολομέλεια της Βουλής: Ονομαστική ψηφοφορία για τα μέτρα προστασίας των δανειοληπτών – «Να δούμε ποιος εννοεί όσα λέει»

Όσα αλλάζουν για τους servicers
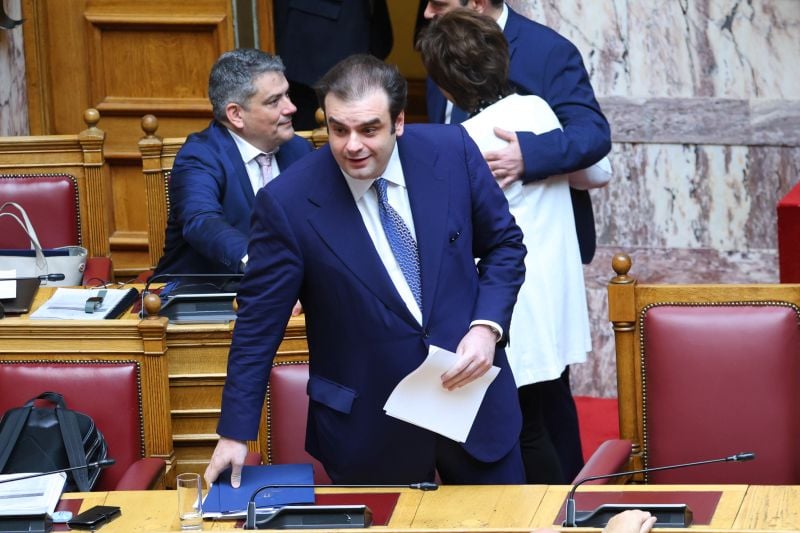
«Θέτουμε σε ονομαστική ψηφοφορία 18 άρθρα για να δούμε ποιος εννοεί και ποιος όχι την προστασία των δανειοληπτών» ανακοίνωσε ο υπουργός Εθνικής Οικονομίας και Οικονομικών Κυριάκος Πιερρακάκης κατά την έναρξη της συζήτησης στην Ολομέλεια της Βουλής, του σχεδίου νόμου για την προστασία των δανειοληπτών, την εποπτεία των servicers και άλλες διατάξεις.
Ο υπουργός κατά την παρέμβασή του απευθυνόμενος στην αντιπολίτευση ανέφερε ότι «ακούμε επί ημέρες να καταγγέλλετε τους servicers, να μιλάτε για την προστασία των δανειοληπτών και να εμφανίζεστε ως διαπρύσιοι κατήγοροι» . Επειδή «μας εγκαλείτε, μας κατηγορείτε και διεκδικείτε για τον εαυτό σας το μονοπώλιο της κοινωνικής ευαισθησίας, σήμερα που είναι η διαδικασία της ψήφισής του, καταθέτουμε αίτημα ονομαστικής ψηφοφορίας για 18 άρθρα του νομοσχεδίου και την τροπολογίας που καταθέσαμε».
Ο κ. Πιερρακάκης, ανακοίνωσε ότι τα άρθρα του νομοσχεδίου που τίθενται στην ονομαστική ψηφοφορία είναι τα «αρ.3, 4, 5, 11, 13,14, 15,17 ,19,21,27,32, 33,35,36, 38 καθώς και τα δύο άρθρα της τροπολογίας» και πρόσθεσε «η ονομαστική ψηφοφορία είναι μια δοκιμασία συνέπειας για να δούμε ποιος εννοεί όσα λέει, για να δούμε ποιος λέει όσα εννοεί και να γνωρίζει κάθε πολίτης ποιος στηρίζει στην πράξη την προστασία των δανειοληπτών».
Ο υπουργός Εθνικής Οικονομίας και Οικονομικών στις ενστάσεις επί της αρχής που έθεσαν οι κοινοβουλευτικοί εκπρόσωποι της αντιπολίτευσης έκανε δεκτό να ενταχθούν στην ονομαστική ψηφοφορία επιπροσθέτως και τα άρθρα του σχεδίου 22, 24 και 30 που ζήτησε ο κοινοβουλευτικός εκπρόσωπος του ΣΥΡΙΖΑ Χρήστος Γιαννούλης γιατί όπως είπε «όλο το νομοσχέδιο είναι υπέρ της προστασίας των δανειοληπτών. Γιατί το κάθε «ναι» και το κάθε «όχι» θα έχει ονοματεπώνυμο και το κάθε «παρών» θα είναι υπεκφυγή που δεν παραγράφεται».
Σταθερό επιτόκιο 3% στον εξωδικαστικό για ευάλωτους και μεσαία τάξη, δεκαπλάσια πρόστιμα στους servicers
Δύο νέες παρεμβάσεις για την προστασία των δανειοληπτών ανακοίνωσε στη Βουλή ο υπουργός Εθνικής Οικονομίας και Οικονομικών Κυριάκος Πιερρακάκης, στο πλαίσιο της συζήτησης του νομοσχεδίου για το ιδιωτικό χρέος και τη λειτουργία των εταιρειών διαχείρισης απαιτήσεων.
Η πρώτη καθιερώνει σταθερό επιτόκιο 3% για ολόκληρη τη διάρκεια της ρύθμισης στον εξωδικαστικό μηχανισμό για τους ευάλωτους και τους επιλέξιμους οφειλέτες.
Η δεύτερη δεκαπλασιάζει το ανώτατο πρόστιμο που μπορεί να επιβάλει η Τράπεζα της Ελλάδος στους servicers, από 500.000 σε 5 εκατ. ευρώ.
Με τις αλλαγές μειώνεται σημαντικά το κόστος αποπληρωμής των οφειλών, ενισχύεται η προβλεψιμότητα των ρυθμίσεων και γίνονται αυστηρότερες οι συνέπειες για τις εταιρείες διαχείρισης που παραβαίνουν τους κανόνες.
Ποιους αφορά
Σύμφωνα με όσα είπε ο Κυριάκος Πιερρακάκης, με την πρώτη τροπολογία προστίθεται νέα διάταξη (παράγραφος 3Α στο άρθρο 14 του ν. 4738/2020) με την οποία καθορίζεται σταθερό επιτόκιο 3% ετησίως για τις συμβάσεις αναδιάρθρωσης οφειλών προς χρηματοδοτικούς φορείς που καταρτίζονται στο πλαίσιο του εξωδικαστικού μηχανισμού και αφορούν συγκεκριμένες κατηγορίες οφειλετών.
Η ρύθμιση αφορά, οφειλέτες που πληρούν τα κριτήρια του ευάλωτου οφειλέτη οι οποίοι διαθέτουν τη σχετική βεβαίωση ευάλωτου οφειλέτη.
Επιπλέον όμως, αφορά οφειλέτες που χαρακτηρίζονται ως επιλέξιμοι με διευρυμένα κριτήρια, τα οποία καλύπτουν και μέρος της μεσαίας τάξης, με ετήσια εισοδήματα δηλαδή έως 42.000 ευρώ, καταθέσεις έως 42.000 ευρώ και ακίνητη περιουσία έως 360.000 ευρώ, αναλόγως της σύνθεσης του νοικοκυριού.
Με την προτεινόμενη διάταξη το επιτόκιο καθορίζεται σε 3% ετησίως και παραμένει σταθερό για το σύνολο της διάρκειας της ρύθμισης. Η εφαρμογή του δεν εξαρτάται από το εάν οι οφειλές καλύπτονται από εμπράγματες ή άλλες ειδικές εξασφαλίσεις, ούτε από την κατηγορία του χρηματοδοτικού φορέα. Η εφαρμογή του σταθερού επιτοκίου καθίσταται υποχρεωτικός όρος της σύμβασης αναδιάρθρωσης.
Η ρύθμιση θα ισχύει για πληρωμές που θα γίνονται από 1 Δεκεμβρίου 2026 και μετά.
Σήμερα, το επιτόκιο ανέρχεται α) σε 3% για τα πρώτα χρόνια, εφόσον για τις οφειλές υπάρχουν εμπράγματες εξασφαλίσεις και β) σε 4% για τα πρώτα τρία έτη για οφειλές χωρίς εμπράγματες εξασφαλίσεις. Στη συνέχεια, αυξάνεται σε κυμαινόμενο Euribor τριμήνου συν 2,5% για οφειλές με εμπράγματες εξασφαλίσεις και σε Euribor τριμήνου συν 3% για οφειλές χωρίς εμπράγματες εξασφαλίσεις.
Με το σημερινό επίπεδο του Euribor, στο 2,67%, αυτό σημαίνει ότι το επιτόκιο για έναν οφειλέτη που έχει ενταχθεί στον εξωδικαστικό, το επιτόκιο της ρύθμισης θα ανερχόταν από 3% σε 5,17% για οφειλές με εμπράγματες εξασφαλίσεις μετά την παρέλευση της τριετίας, ή σε 5,67% για οφειλές χωρίς εμπράγματες εξασφαλίσεις μετά την τετραετία.
Με τη νέα ρύθμιση, για τις ανωτέρω κατηγορίες οφειλετών το επιτόκιο θα παραμείνει σταθερό στο 3% για όλη τη διάρκεια της ρύθμισης, ανεξαρτήτως εμπράγματων εξασφαλίσεων. Η ρύθμιση ισχύει για καταβολές από την 1η Δεκεμβρίου 2026.
Το όφελος
Για παράδειγμα, για οφειλή 100.000 ευρώ σύμφωνα με τη σύμβαση αναδιάρθρωσης, με διάρκεια αποπληρωμής 240 μηνών – και χωρίς εφαρμογή του μηχανισμού step-up επιτοκίου – στο ισχύον καθεστώς η μηνιαία δόση υπολογίζεται εκ νέου μετά την παρέλευση των πρώτων 36 μηνών, με βάση το υπόλοιπο της οφειλής και το νέο επιτόκιο για τους υπόλοιπους 204 μήνες.
Στην περίπτωση εξασφαλισμένης απαίτησης 100.000 ευρώ, το επιτόκιο των πρώτων 36 μηνών παραμένει 3% και η μηνιαία δόση 554,60 ευρώ. Με το ισχύον καθεστώς, το επιτόκιο των επόμενων 204 μηνών θα ανέβαινε στο 5,176% και η μηνιαία δόση θα έφτανε σε 653,50 ευρώ. Με το νέο καθεστώς, το επιτόκιο για τον οφειλέτη θα παραμένει 3% και η μηνιαία δόση στα 554,60 ευρώ, γλιτώνοντας 99 ευρώ το μήνα επί 17 χρόνια.
Στην περίπτωση απαίτησης 100.000 ευρώ χωρίς εξασφαλίσεις, με το ισχύον καθεστώς το επιτόκιο των πρώτων 36 μηνών είναι 4% και η μηνιαία δόση 605,98 ευρώ, ενώ για τους επόμενους 204 μήνες το επιτόκιο ανεβαίνει σε 5,676% και η δόση στα 685,56 ευρώ. Με το νέο καθεστώς όμως, το επιτόκιο από την αρχή παραμένει στο 3% και η μηνιαία δόση παραμένει σταθερά στα 554,60 ευρώ.
Η εφαρμογή σταθερού επιτοκίου 3% για όλη τη διάρκεια της ρύθμισης, αντί του ισχύοντος κυμαινόμενου επιτοκίου μετά την πρώτη τριετία, μειώνει ουσιαστικά το συνολικό κόστος εξυπηρέτησης των οφειλών.
Στο ανωτέρω παράδειγμα, για οφειλή 100.000 ευρώ με διάρκεια αποπληρωμής 20 ετών, το συνολικό όφελος για τον οφειλέτη ανέρχεται σε περίπου 20.200 ευρώ στην περίπτωση εξασφαλισμένης απαίτησης και σε 28.600 ευρώ στην περίπτωση ανεξασφάλιστης απαίτησης.
Δεκαπλάσια πρόστιμα για τους servicers
Με τη δεύτερη τροπολογία αυξάνονται σημαντικά τα πρόστιμα που επιβάλλει η αρμόδια εποπτική αρχή, δηλαδή η Τράπεζα της Ελλάδος, στις εταιρείες διαχείρισης απαιτήσεων σε περίπτωση παραβάσεων. Ενώ σήμερα το μέγιστο ορίζεται στις 500.000 ευρώ, πλέον ορίζεται ως μέγιστο τα 5 εκατ. ευρώ.
Με τον τρόπο αυτό καθίσταται σημαντικά επαχθέστερη για τους servicers η παραβίαση των υποχρεώσεών τους που απορρέουν από το θεσμικό πλαίσιο, καθώς το μέγιστο πρόστιμο δεκαπλασιάζεται. Η ρύθμιση αφορά τα πρόστιμα που επιβάλλει η Τράπεζα της Ελλάδος σύμφωνα με το άρθρο 27 του νόμου 5072/2023.
Ενδεικτικά, πρόστιμο μπορεί να επιβληθεί όταν ο διαχειριστής πιστώσεων δεν πληροί την απαίτηση περί συμβατικής σχέσης μεταξύ διαχειριστή πιστώσεων και αγοραστή πιστώσεων, ή συνάπτει σύμβαση εξωτερικής ανάθεσης κατά παράβαση του άρθρου περί εξωτερικής ανάθεσης δραστηριοτήτων από διαχειριστή πιστώσεων, ή όταν ο πάροχος πιστωτικών υπηρεσιών στον οποίο ανατίθενται εξωτερικά οι δραστηριότητες διαχείρισης πιστώσεων διαπράττει σοβαρή παράβαση της κείμενης νομοθεσίας.
Πρόστιμο προβλέπεται όμως και όταν ο διαχειριστής πιστώσεων δεν πληροί τις απαιτήσεις για το οργανωτικό πλαίσιο διακυβέρνησης και τους μηχανισμούς εσωτερικού ελέγχου, με αποτέλεσμα να μην εξασφαλίζεται ο σεβασμός των δικαιωμάτων του δανειολήπτη και η συμμόρφωση με τους κανόνες προστασίας των δεδομένων προσωπικού χαρακτήρα. Αντίστοιχα, όταν η πολιτική του διαχειριστή δεν επαρκεί για την ορθή μεταχείριση των δανειοληπτών σύμφωνα με τον νόμο, ή όταν οι εσωτερικές διαδικασίες δεν προβλέπουν την καταγραφή και τον χειρισμό των παραπόνων των δανειοληπτών, σύμφωνα με τις υποχρεώσεις που καθορίζονται στον νόμο.
Πρόστιμο μπορεί επίσης να επιβληθεί και όταν αγοραστής πιστώσεων που έχει έδρα στην Ελλάδα ή, εφόσον συντρέχει περίπτωση, ο αντιπρόσωπός του δεν γνωστοποιεί πληροφορίες περί ορισμού διαχειριστών πιστώσεων ή άλλων οντοτήτων και περί γνωστοποίησης στις αρμόδιες αρχές της μεταβίβασης πιστώσεων. Επίσης, όταν αγοραστής πιστώσεων δεν συμμορφώνεται με τις υποχρεώσεις που προβλέπει ο νόμος, όταν διαχειριστής πιστώσεων δεν συμμορφώνεται με το πλαίσιο περί δυνατότητας κατοχής χρηματικών ποσών, ή όταν αγοραστής ή διαχειριστής πιστώσεων δεν συμμορφώνεται με το νομικό πλαίσιο που αφορά τις σχέσεις με τους δανειολήπτες.
Ο κ. Πιερρακάκης διευκρίνισε ότι η Τράπεζα της Ελλάδος μπορεί να επιβάλει πρόστιμο και για σωρεία παραβάσεων. Οι παραβάσεις για τις οποίες επιβάλλει πρόστιμο η Τράπεζα της Ελλάδος, είναι επιπρόσθετες των υποχρεώσεων οι οποίες ορίζονται στο άρθρο 15 του υπό ψήφιση νομοσχεδίου, καθώς αυτές αφορούν ειδικότερα πρόστιμα (από 50.000 έως 500.000 ευρώ) τα οποία τους επιβάλλονται ανά δανειολήπτη από τη Γενική Γραμματεία Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους, σε περιπτώσεις που διενεργηθούν μέτρα αναγκαστικής είσπραξης σε δανειολήπτη που τηρεί τη ρύθμιση, ή σε δανειολήπτη που δεν καταβάλλει κάποιες δόσεις εξαιτίας της μη χορήγησης από τον πιστωτή ή τον διαχειριστή πιστώσεων των αναγκαίων στοιχείων.
Δευτερολογία Πιερρακάκη: «Ο κόσμος ζητάει μέτρο, κανόνες, και ένα χέρι βοήθειας για κάθε οικογένεια και επιχείρηση που θέλει να βοηθηθεί»
«Οποιοδήποτε καλοπροαίρετος διαβάσει τις 16 παρεμβάσεις που κάνει το νομοσχέδιο, δεν μπορεί παρά να απορρίψει την κριτική ότι αυτές είναι σε συνεννόηση με τους servicers» τόνισε ο υπουργός Εθνικής Οικονομίας και Οικονομικών, Κυριάκος Πιερρακάκης, ολοκληρώνοντας την δεύτερη ανάγνωση του σχεδίου νόμου για την ενίσχυση εποπτείας των απαιτήσεων από δάνεια και πιστώσεις και την προστασία των συνεπών οφειλετών.
Απαντώντας στις αναφορές των εισηγητών και των αγορητών των κομμάτων της αντιπολίτευσης που μίλησαν για «κοινοβουλευτική ήττα της κυβέρνησης που αναγκάστηκε να αποσύρει το άρθρο 23 του νομοσχεδίου», ο κ. Πιερρακάκης είπε: «Αλήθεια, ποιον πιστεύετε ότι ενδιαφέρουν όλα αυτά και μια τέτοιου είδους κοκορομαχία. Η ουσία είναι το πώς βελτιώνεις τη ζωή των πολιτών εκεί έξω. Γιατί εκεί έξω υπάρχει ένας κόσμος που έχει την ανάγκη ενός κράτους που του δίνει το χέρι και δεν του κουνάει το δάκτυλο».
Ο κ. Πιερρακάκης επισήμανε ότι σε όλη την θητεία του επί επτά χρόνια ως υπουργός, σε όλα τα νομοσχέδια που έχει φέρει στη Βουλή, «πάντα υπάρχουν τροπολογίες που προσθέτουν πράγματα. Γιατί πραγματικά κάνουμε πρόσθετες επεξεργασίες, αλλά και αυτή είναι η ιδέα του κοινοβουλευτικού διαλόγου στην οποία πιστεύω ειλικρινά».
Οι καλές ιδέες, είπε ο υπουργός «δεν περισσεύουν, όλοι κερδίσουμε από αυτές, γιατί τελικά αυτός που κερδίζει είναι η κοινωνία» και συνεπώς, «όποια καλή ιδέα έρθει από οποιονδήποτε, με μεγάλη χαρά θα σας πω: “Πάμε. Μαζί”. Γιατί δεν είναι μόνο ηθικά αυτό σωστό, αλλά και πραγματικά».
«Οι συζητήσεις για το ποιος οπισθοχωρεί, ή το ποιος “χοροπηδάει”, δεν ενδιαφέρουν κανένα, μα κανέναν εκεί έξω. Αυτό που ενδιαφέρει τους πολίτες, είναι το ποιος δίνει λύσεις στην ζωή του» εκτίμησε ο κ. Πιερρακάκης.
Η διαφωνία με πολλές προτάσεις που έχουν ακουστεί, είπε στη συνέχεια ο υπουργός, είναι ότι «αυτές έχουν χαρακτήρα συνθημάτων» και «στερούνται εκείνη την τομή και την ισορροπία που χρειάζεται ώστε να λειτουργεί συνολικά το οικονομικό σύστημα, η ελληνική οικονομία, η τραπεζική πίστη, η μείωση των κόκκινων δανείων, με πρακτικό όμως τρόπο».
Οι γενικές αναφορές «θέλουμε αυστηρά πρόστιμα στους servicers» σχολίασε ο υπουργός, είναι σαν να λέμε «θέλουμε την παγκόσμια ειρήνη» αυτό όμως θα πρέπει να πούμε πρακτικά πώς θα γίνει». Μιλώντας σε προσωπικό τόνο, επισήμανε πως «από την πρώτη ημέρα στο υπουργείο, αυτό που προσπαθώ να κάνω είναι να βελτιώσω τις συνθήκες για τους οφειλέτες» είπε, και αναφέρθηκε σε 8 νομοθετικές πρωτοβουλίες που έχουν ήδη ληφθεί.
Εξωδικαστικός μηχανισμός – Ιδιωτικό χρέος
Aναφερόμενος στις επικρίσεις της αντιπολίτευσης περί «αποτυχίας του εξωδικαστικού μηχανισμού» ο κ. Πιερρακάκης ανέφερε ότι «έχουμε 70.000 ρυθμίσεις, με αρχικές οφειλές ύψους 21,21 δισ. ευρώ και από αυτές επιτεύχθηκαν 8.172 ρυθμίσεις, εκ των οποίων 569 αφορούσαν ευάλωτους πολίτες, πάνω από 600 άτομα έσωσαν το σπίτι τους».
Για διμερείς ρυθμίσεις μεταξύ δηλαδή δανειοληπτών και πιστωτών, είπε ότι «οι ρυθμίσεις και αναδιαρθρώσεις δανείων το 2025, ήταν ύψους 6,8 δισ. ευρώ, αυξημένες κατά 9% έναντι του 2024 και σε διμερή βάση ρυθμίστηκαν δάνεια 3,6 δισ. ευρώ». Γενικότερα, η εικόνα του Ιδιωτικού χρέους, «από το 2018 έχει μειωθεί και ο δείκτης ληξιπρόθεσμου ιδιωτικού χρέους, ως ποσοστό, έχει παρουσιάσει σημαντική μείωση άνω του 14%».
Ειδικά για τα κόκκινα δάνεια σε τράπεζες και servicers, ο υπουργός είπε πως «έχουν μειωθεί. Από 99,7 δισ. ευρώ το 2018, είμαστε σήμερα στα 72,4 δισ. ευρώ. Ο δείκτης μεταξύ μη εξυπηρετούμενων δανείων προς εξυπηρετούμενο δανεισμό, από το 101,3% που ήταν το 2018, σήμερα είμαστε στο 39,7%».
Οι 16 παρεμβάσεις του νομοσχεδίου
«Οποιοδήποτε καλοπροαίρετος άνθρωπος διαβάσει αυτές τις 16 παρεμβάσεις που κάνει το νομοσχέδιο, δεν μπορεί παρά να απορρίψει την κριτική ότι αυτές είναι σε συνεννόηση με του servicers» είπε ο κ. Πιερρακάκης. Πρόκειται είπε, για μία κριτική, που όσο την ακούει «πονάει το μυαλό μου» και αναρωτήθηκε «ποιος μπορεί να διαφωνήσει με τα μέτρα αυτά, μέρος των οποίων και τα κόμματα της αντιπολίτευσης έθεταν στον κοινοβουλευτικό έλεγχο και οι πολίτες στο γραφείο μου;».
Ευθύνη μας, είπε ο υπουργός, είναι να λειτουργήσει και το τραπεζικό σύστημα και να υπάρχει ένα μέτρο». Δεν μπορεί όμως «να υπάρξουν υπερβολές στη χαλάρωση της ρύθμισης. Πρέπει να υπάρχει πάρα πολύ αυστηρή εποπτεία, αλλά και ούτε σταύρωμα κανενός. Ζήσαμε την λεκτική υπερβολή του να θέλουμε να σταυρώσουμε κόσμο το 2015 και εδώ έχουμε την ευθύνη αυτό να μην επαναληφθεί. Ο κόσμος ζητάει μέτρο, κανόνες, και ένα χέρι βοήθειας για κάθε οικογένεια και κάθε επιχείρηση που θέλει να βοηθηθεί, σε όσους θέλουν να βγάλουν το κεφάλι τους έξω από το νερό».
Ο υπουργός επίσης, απέρριψε τον χαρακτηρισμό της εισηγήτριας της μειοψηφίας, Μιλένας Αποστολάκη «περί αλαζονικού ύφους του υφυπουργού Δημήτρη Μακρόπουλου» λέγοντάς της πως «δεν τον αποδέχομαι. Για μένα ο κ. Μαρκόπουλος είναι πολύτιμος συνεργάτης. Επτά χρόνια που έρχομαι στην Βουλή ως υπουργός δεν έχω κάνει χαρακτηρισμό για κανέναν σας. Και επειδή τιμώ την πολιτεία σας, θεωρώ ότι του χρωστάτε μια συγγνώμη».